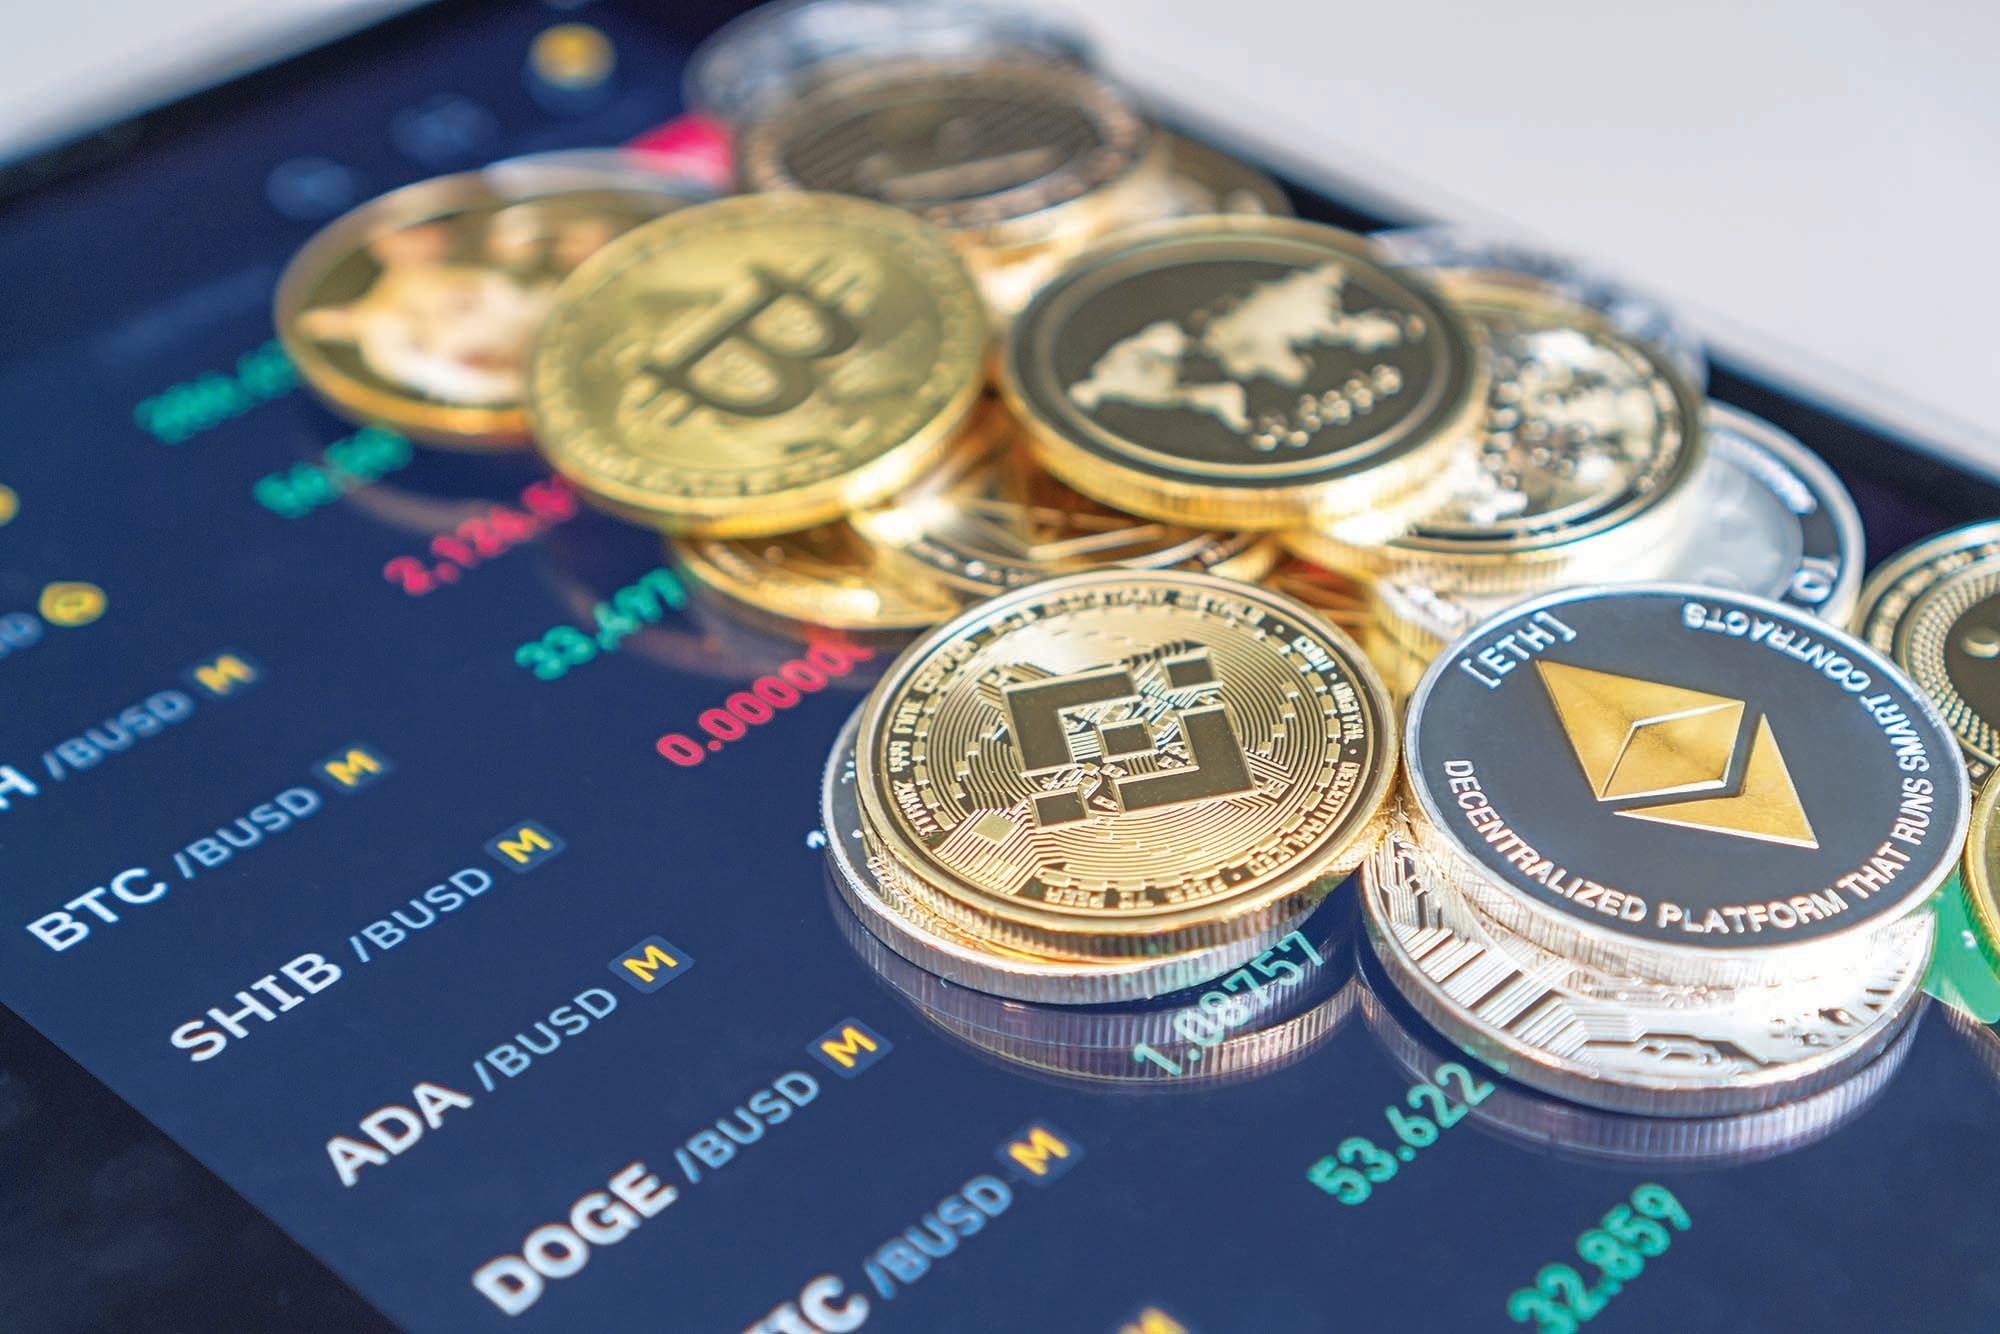
Να βάλει τάξη στο χάος που επικρατεί στη χώρα μας γύρω από την αγορά των κρυπτονομισμάτων επιχειρεί το νέο φορολογικό πλαίσιο που προωθεί το υπουργείο Εθνικής Οικονομίας και Οικονομικών. Συγκεκριμένα, προβλέπει φορολόγηση της υπεραξίας των κρυπτοστοιχείων με συντελεστή 10% και αφορολόγητο όριο 500 ευρώ ετησίως. Οι αλλαγές περιλαμβάνονται σε νομοσχέδιο που τέθηκε σε δημόσια διαβούλευση, με στόχο την κάλυψη του νομοθετικού κενού στη φορολογική τους μεταχείριση.
Το νέο πλαίσιο
Σύμφωνα με τις προτεινόμενες διατάξεις, τα κέρδη που αποκτούν φυσικά πρόσωπα από τη μεταβίβαση κρυπτονομισμάτων θα φορολογούνται με συντελεστή 10%. Η φορολογητέα υπεραξία θα υπολογίζεται, κατά κανόνα, ως η διαφορά μεταξύ της τιμής αγοράς και της τιμής πώλησης.

Παράλληλα, θεσπίζονται κανόνες για την τεκμηρίωση των συναλλαγών και τον προσδιορισμό της μέσης τιμής κτήσης σε περιπτώσεις διαδοχικών αγορών.
Ιδιαίτερη σημασία έχει η πρόβλεψη ότι υπεραξία έως 500 ευρώ ανά φορολογικό έτος δεν θα φορολογείται. Επιπλέον, η ανταλλαγή ενός κρυπτοστοιχείου με άλλο δεν θα δημιουργεί φορολογητέα υπεραξία.
Το νομοσχέδιο ρυθμίζει επίσης τη φορολόγηση εισοδημάτων από δραστηριότητες όπως το staking, ο δανεισμός κρυπτοστοιχείων και η παροχή ρευστότητας. Οι σχετικές αποδόσεις θα αντιμετωπίζονται φορολογικά ως τόκοι και θα επιβαρύνονται με συντελεστή 10%.
Αλλαγές στα τεκμήρια
Αλλαγές προβλέπονται και στα τεκμήρια, καθώς όποιος αγοράζει κρυπτονομίσματα θα πρέπει να δικαιολογεί στην Εφορία πού βρήκε τα χρήματα που διέθεσε.
Το νέο πλαίσιο επιχειρεί παράλληλα να αντιμετωπίσει το πρόβλημα που συναντούν σήμερα όσοι θέλουν να χρησιμοποιήσουν τα κέρδη τους από κρυπτονομίσματα για την αγορά σπιτιού ή Ι.Χ. Η Εφορία έχει απορρίψει την αναγνώριση τέτοιων κερδών για την κάλυψη των τεκμηρίων, με αποτέλεσμα ο φορολογούμενος να διαθέτει τα χρήματα αλλά να μην μπορεί να δικαιολογήσει φορολογικά την αγορά με αυτά.
Παράλληλα, τα κρυπτοστοιχεία που δίνονται ως παροχή σε είδος σε εργαζομένους, εταίρους ή μετόχους θα αποτιμώνται με βάση την αξία τους σε ευρώ κατά τον χρόνο απόκτησης.
Τι ισχύει για κληρονομιές, δωρεές και γονικές παροχές
Το νομοσχέδιο ξεκαθαρίζει τι θα ισχύει όταν κάποιος κληρονομεί κρυπτονομίσματα, τα λαμβάνει ως δωρεά ή τα αποκτά μέσω γονικής παροχής. Θα αντιμετωπίζονται φορολογικά ως κινητή περιουσία που βρίσκεται στο εξωτερικό. Για τον υπολογισμό του φόρου θα λαμβάνεται υπόψη η αξία τους σε ευρώ την προηγούμενη ημέρα από εκείνη που γεννιέται η φορολογική υποχρέωση. Ετσι, η αποτίμηση θα γίνεται σε συγκεκριμένη ημερομηνία, καθώς οι τιμές των κρυπτονομισμάτων μεταβάλλονται συνεχώς.
Παράλληλα, όσοι είχαν κέρδη από παλαιότερες πωλήσεις κρυπτονομισμάτων θα μπορούν, υπό συγκεκριμένες προϋποθέσεις, να τα δηλώσουν μέσα σε 12 μήνες από τη δημοσίευση του νόμου. Για αυτές τις δηλώσεις δεν θα επιβάλλονται πρόστιμα ή τόκοι, χωρίς αυτό να σημαίνει απαλλαγή από τον φόρο που αναλογεί.