Στη συνέχιση της ίδιας αναποτελεσματικής λύσης για τη στεγαστική κρίση που σοβεί στη χώρα θα προχωρήσει η κυβέρνηση και το επόμενο διάστημα, σπαταλώντας υπερπολύτιμους πόρους με ελάχιστο πρακτικό όφελος. Ο πρωθυπουργός Κυριάκος Μητσοτάκης εξήγγειλε το πρόγραμμα «Σπίτι Μου 3», το οποίο αναμένεται να αρχίσει έως τον επόμενο Ιανουάριο, με προυπολογισμό 2 δισ. ευρώ, κι ενώ αποδείχθηκε στην πράξη ότι οι δύο πρώτες εκδοχές του λίγο συνεισέφεραν στη θεραπεία του προβλήματος.
Σύμφωνα με πρόσφατες μελέτες, αυτή τη στιγμή λείπουν από τη χώρα 200-250.000 κατοικίες και, όπως είναι προφανές, μέσω αυτών των πρακτικών διοχετεύονται χρήματα από τον κρατικό κορβανά όχι στη δημιουργία νέων αλλά στην απόκτηση ήδη υφιστάμενων από όσους τα έχουν ανάγκη. Ομως, κατά κοινή ομολογία τόσο μετά το «Σπίτι Μου 1» όσο και μετά το «Σπίτι Μου 2», οι τιμές αντί να μειωθούν, αυξήθηκαν σωρευτικά κατά περίπου 25%.
Η ιδιοκατοίκηση στην Ελλάδα ήταν 75,4% το 2019 και το 2025 έπεσε στο 69,4% δηλαδή χάθηκαν έξι ποσοστιαίες μονάδες μέσα σε έξι χρόνια. Οπως επισημαίνει ο Πανελλήνιος Σύλλογος Υπαλλήλων τέως ΟΕΚ-ΟΕΕ, πλέον η Ελλάδα ουσιαστικά δεν αποτελεί χώρα με υψηλότερη ιδιοκατοίκηση από την Ευρώπη κι ενώ το 69,4% απέχει μόλις 0,9 ποσοστιαίες μονάδες από τον μέσο όρο της Ε.Ε., που βρίσκεται στο 68,5%.
Υπάρχει ένας τρόπος να αντιληφθούμε καλύτερα το μέγεθος αυτής της μεταβολής. Η χώρα αριθμεί περίπου 4,33 εκατ. ιδιωτικά νοικοκυριά. Αν εφαρμόσουμε σε αυτήν την κλίμακα την πτώση των 6 μονάδων, προκύπτει ένα ισοδύναμο περίπου 260.000 νοικοκυριών που σήμερα βρίσκονται εκτός ιδιοκατοίκησης σε σχέση με το επίπεδο του 2019. Είναι μια τάξη μεγέθους που δύσκολα αγνοείται, ειδικά επειδή η μεταβολή συνέβη μετά το 2019 – πολύ αργότερα, δηλαδή, από την οικονομική κρίση στην οποία συνήθως αποδίδεται.
Την ίδια στιγμή, σχεδόν τρεις στους δέκα κατοίκους της χώρας ζουν σε νοικοκυριά όπου το κόστος στέγασης καταπίνει πάνω από το 40% του διαθέσιμου εισοδήματος. Το ποσοστό αυτό, γνωστό ως «στεγαστική υπερεπιβάρυνση», ήταν 28,9% το 2024 – σχεδόν 3,5 φορές πάνω από τον μέσο όρο της Ε.Ε. (8,2%). Η Eurostat δημοσίευσε την 1η Αυγούστου 2026 τα επόμενα στοιχεία για το 2025: η Ελλάδα βελτιώθηκε ελαφρώς στο 26,4%, με τον ευρωπαϊκό μέσο όρο να πέφτει επίσης στο 7,7%. Η σχετική εικόνα, όμως, μένει αναλλοίωτη – η Ελλάδα παραμένει σταθερά πρώτη στην Ε.Ε., με απόσταση από τον μέσο όρο που ξεπερνά τις τρεις φορές.
Τα έξοδα
Η κυβέρνηση παρουσίασε το «Σπίτι μου ΙΙ» ως πρόγραμμα απόκτησης προσιτής πρώτης κατοικίας. Τα ίδια τα επίσημα στοιχεία μάς επιτρέπουν να δούμε πόσο προσιτή είναι στην πράξη η μέση κατοικία του προγράμματος. Μετατρέποντας το φορολογικό εισόδημα σε καθαρό διαθέσιμο εισόδημα, ο μέσος δικαιούχος έχει περίπου 1.544 ευρώ τον μήνα. Για το δάνειο των 120.400 ευρώ -άτοκο κατά το μισό, με τη μέγιστη διάρκεια 30 ετών, ακριβώς για να μείνει η δόση όσο πιο χαμηλή γίνεται- η μηνιαία δόση διαμορφώνεται περίπου στα 438,56 ευρώ.
Η δόση, όμως, είναι μόνο η αρχή. Προσθέτοντας ρεύμα, θέρμανση, νερό, ΕΝΦΙΑ, δημοτικά τέλη, ασφάλιση, κοινόχρηστα και βασική συντήρηση, προκύπτει ένα ολοκληρωμένο μηνιαίο κόστος στέγασης (βλέπε πίνακα). Μετά τα έξοδα για τη στέγαση απομένουν περίπου 825 ευρώ τον μήνα – για τρόφιμα, μετακινήσεις, ρούχα, υγεία, τηλεπικοινωνίες, εκπαίδευση, έξοδα παιδιών, έκτακτες ανάγκες και ό,τι απομείνει για αποταμίευση. Είναι εδώ, ακριβώς σε αυτό το σημείο, που η συζήτηση για το δημογραφικό συναντά την πραγματική οικονομία: με ποια χρήματα θα δημιουργήσει οικογένεια ένας νέος άνθρωπος, όταν σχεδόν το μισό του εισόδημα είναι ήδη δεσμευμένο για τη στέγη; Υπάρχει και το ζήτημα της ποιότητας.
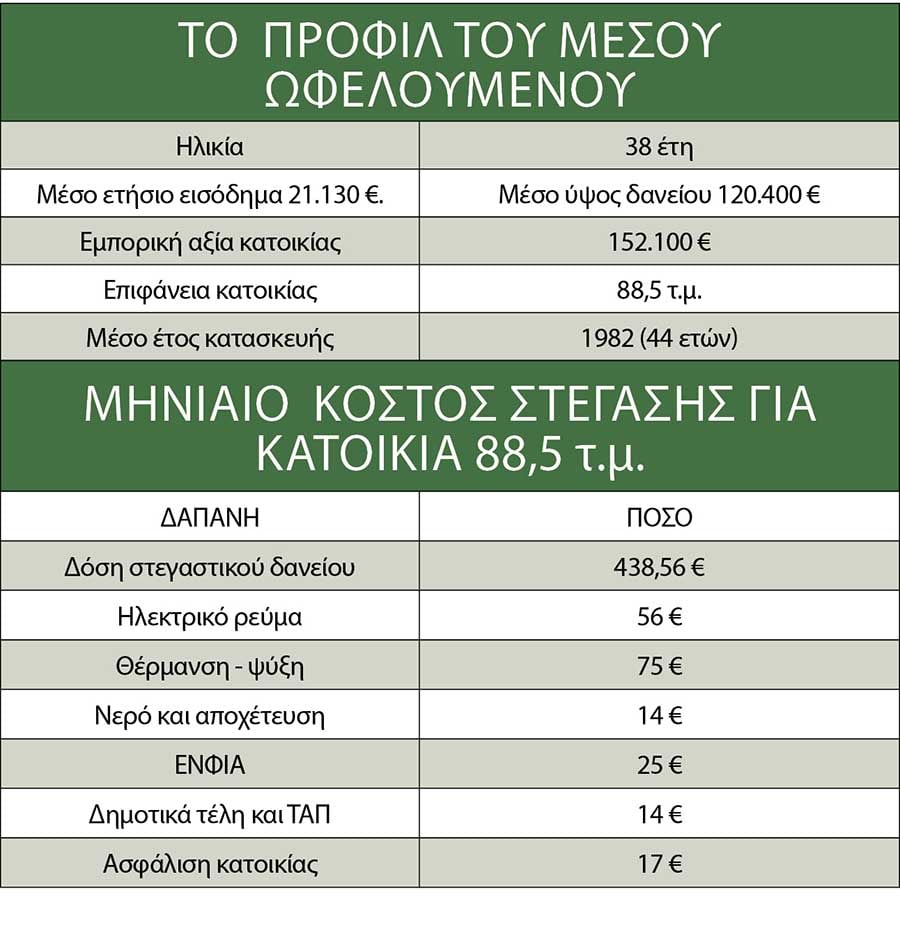
Το μέσο έτος κατασκευής των κατοικιών του προγράμματος είναι το 1982 – ο μέσος δικαιούχος αγοράζει, δηλαδή, ένα σπίτι ηλικίας 44 ετών, σε μια χώρα με παλιό και ενεργοβόρο κτιριακό απόθεμα. Για πολλούς δικαιούχους η επιλογή ήταν απολύτως λογική: όταν ένα αντίστοιχο σπίτι κοστίζει ακόμη περισσότερο σε ενοίκιο, η δόση για την απόκτηση περιουσίας είναι προτιμότερη. Αυτό, όμως, αποκαλύπτει και το πραγματικό αδιέξοδο: πολλοί νέοι κλήθηκαν να διαλέξουν ανάμεσα σε δύο ακριβές διαδρομές – ένα ολοένα πιο ακριβό ενοίκιο ή ένα στεγαστικό δάνειο δεκαετιών.
Τι άλλαξε στα κριτήρια των δικαιούχων
Στο νέο πρόγραμμα «Σπίτι μου 3», που εξαγγέλθηκε στη ΔΕΘ 2026, αυξάνονται τα ηλικιακά, εισοδηματικά και περιουσιακά όρια, επιτρέποντας σε περίπου 40.000 δικαιούχους (15.000 – 20.000 νοικοκυριά) να αποκτήσουν χαμηλότοκο στεγαστικό δάνειο με έμφαση στους νέους και στα νέα ζευγάρια. Αναφορικά με τα κριτήρια του ακινήτου και του δανείου, το όριο της εμπορικής αξίας του σπιτιού αυξάνεται έως τα 300.000 ευρώ, ενώ το μέγιστο ποσό που μπορεί να δανειστεί ένας δικαιούχος αυξάνεται στα 230.000 ευρώ. Παράλληλα, το δάνειο καλύπτει έως και το 90% της αξίας του ακινήτου.
Σχετικά με τα κριτήρια των δικαιούχων, το ηλικιακό όριο διευρύνεται σημαντικά, καθώς πλέον δικαιούχοι είναι όσοι είναι έως 55 ετών. Επιπλέον, τα εισοδηματικά κριτήρια γίνονται πιο ελαστικά και διευρυμένα, ώστε να συμπεριλάβουν περισσότερα ζευγάρια και οικογένειες της μεσαίας τάξης που αποκλείονταν από τους προηγούμενους κύκλους.