
«Φόροι εξόδου»
Τι χώρες, αλήθεια, είναι αυτές που φορολογούν πλασματικά κέρδη, έσοδα και περιουσίες, και δη προκαταβολικώς;
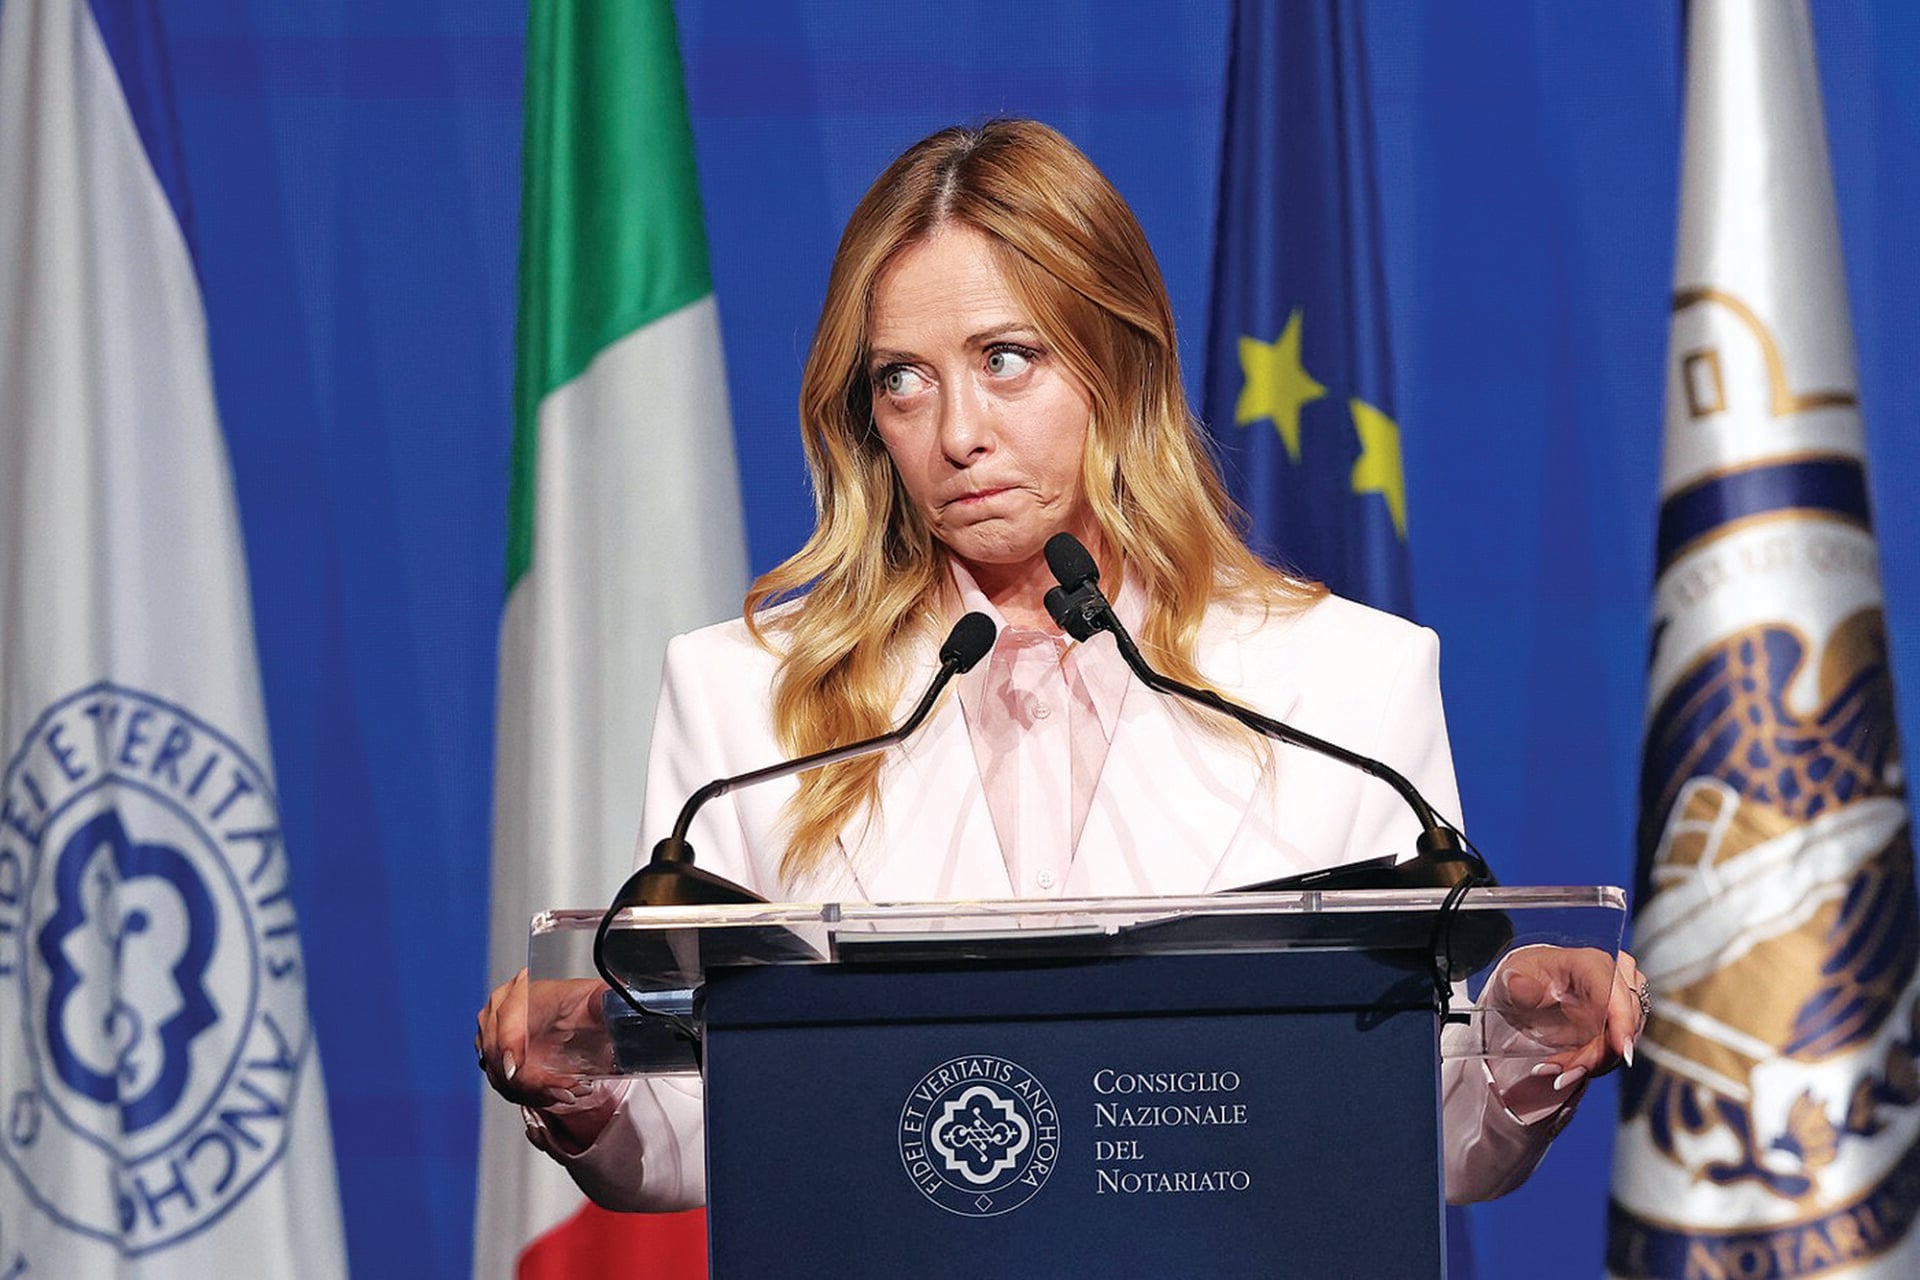
Λοιπόν, είναι να μην πω καλό λόγο για πολιτικό, η μετάνοιά μου γίνεται σχεδόν νομοτελειακή – όπως ακριβώς συνέβη, λ.χ., με τον ξαφνικό έρωτά μου με την κ. Μελόνι λόγω της στάσης της στις πρόσφατες ιταλικές ταραχές.
- Του Α.Π. Δημόπουλου
Στις οποίες η Ιταλίδα πρωθυπουργός δεν μπήκε απλώς απόλυτα στο πετσί του ρόλου «νόμος και τάξη», αλλά μπήκε επίσης σε ένα πεδίο που άλλοι πολιτικοί θα απέφευγαν σαν ναρκοπέδιο: αστικοποίησε τις συνέπειες. Δηλαδή στην Ιταλία το μείζον δεν ήταν τα δρακόντεια μέτρα καταστολής της και η ποινική αυστηροποίηση, αλλά το (οικονομικά φιλελεύθερο) δόγμα Μελόνι «όποιος καταστρέφει πληρώνει» («chi rompe paga») και με πολύ απτά μέτρα μάλιστα, όπου ο νομάρχης («prefetto») θα εκδίδει άμεσους χρηματικούς καταλογισμούς (χωρίς παρέμβαση δικαστηρίου) και οι γονείς ειδικά θα γίνονται αστικά υπεύθυνοι για τις ζημιές των ανηλίκων, κανένα «ναι μεν, αλλά», παρακαλούμε στο ταμείο – ειλικρινά ο Hayek θα ήταν περήφανος (ας τα κάναμε αυτά στην Ελλάδα και θα βλέπαμε εάν θα υπήρχαν «Αγανακτισμένοι»). Εντούτοις, «πριν αλέκτορα φωνήσαι τρις», τόσο εγώ όσο και ο Hayek πήραμε το μάθημά μας και ο οικονομικός φιλελευθερισμός πήγε περίπατο. Γιατί στο μόλις κατατεθέν σχέδιο του ιταλικού προϋπολογισμού η κυβέρνηση Μελόνι αποφάσισε να εισαγάγει την Ιταλία στην εποχή των «φόρων εξόδου» («exit taxes»), προκαλώντας έκπληξη. Εξοδο από πού; Από τη φυλακή, φυσικά. Και γιατί να είναι κακή η έξοδος από τη φυλακή, άραγε; Αλλά πριν πάμε στην έξοδο, ας ξεκινήσουμε πρώτα από την είσοδο.
Ας το πούμε σχηματικά, εάν η φορολογική πολιτική σταδιοποιείτο, ως Προϊστορική Εποχή (και σε διανοητικό και αξιακό επίπεδο η αναλογία μάλλον στέκει), τότε στην Πρωτολιθική εμφανίζονται οι «φόροι υπεραξίας», στη Μεσολιθική οι «φόροι περιουσίας» και στη Νεολιθική οι «φόροι εξόδου». Στην Ελλάδα, βέβαια, δεν έχουμε ακόμα φθάσει στο τρίτο στάδιο, κάθε άλλο, ως προς τους φόρους υπεραξίας τουλάχιστον, η Ελλάδα είναι σήμερα ο Παναμάς της Ευρώπης (ένα 5% στα μερίσματα και στην πράξη μηδενικός φόρος στην υπεραξία λοιπής περιουσίας – ο μόνος λόγος που ο διεθνής πλούτος δεν έχει εγκατασταθεί εδώ είναι ότι δεν πιστεύουν ότι αυτός ο Παναμάς θα διαρκέσει), ενώ ως οιονεί «φόρο περιουσίας» εφαρμόζουμε τον (επαίσχυντο) ΕΝΦΙΑ, στην υπόλοιπη Ευρώπη όμως ήδη 16 χώρες εφαρμόζουν «φόρους εξόδου», φόρους που έχουν βρεθεί εδώ και χρόνια αμφισβητούμενοι όχι μόνο ηθικά και οικονομικά αλλά και νομικά στα δικαστήρια. Και τι είναι «φόρος εξόδου»; «Φόρος εξόδου» είναι ο φόρος σε πλασματικές αξίες που γεννώνται όταν μετακινείσαι από τη μία χώρα στην άλλη και επί του παρόντος επιβάλλεται είτε σε νομικά πρόσωπα είτε σε φυσικά πρόσωπα, και ειδικά για τα τελευταία συνήθως αφορά μεγάλη περιουσία – για πόσο όμως;
Ας πούμε έχεις ένα πακέτο κινητών αξιών που στην πορεία των ετών έγιναν πολλαπλάσιας αξίας και θέλεις να μετακινηθείς από μια χώρα σε άλλη. Κανονικά ο φόρος προϋποθέτει ρευστοποίηση, ο «φόρος εξόδου» όμως σε υποχρεώνει να πληρώσεις προκαταβολικά επί μίας πλασματικής αξίας που δεν υφίσταται, απλώς και μόνο για να την εισπράξει η χώρα που δεν θα μπορεί, εφεξής, να σε φορολογήσει. Και βέβαια ο λόγος που στην Ιταλία το θέμα έγινε μείζον είναι ότι, μιλώντας για φυσικά πρόσωπα, η Ιταλία είναι η δημοφιλέστερη χώρα νέας εγκατάστασης στην Ευρώπη και η θεσμοθέτηση του φόρου σε μια τέτοια χώρα δημοφιλούς «εισόδου», ανεξαρτήτως των συγκεκριμένων συνεπειών για τους άμεσα ενδιαφερομένους, εγείρει σοβαρά ζητήματα για το μέλλον γενικότερα.
Πρώτον, λόγω δυνητικής επεκτασιμότητα του μέτρου, εάν αρχίσει να επιβάλλεται και σε ακίνητη περιουσία και εισόδημα επίσης. Ενας συνταξιούχος λ.χ. μετακινείται από την Ιταλία στην Ουγγαρία όπου η σύνταξη είναι αφορολόγητη. Γιατί να μην επιβληθεί «φόρος εξόδου» ως προς τις μελλοντικές συντάξεις; Ή κάποιος αφήνει πίσω ένα εξοχικό. Γιατί να μην επιβληθεί «φόρος εξόδου» για την υπεραξία του τη στιγμή της αποχώρησης; Και, δεύτερον, λόγω πολιτικών και φιλοσοφικών συμφραζομένων. Γιατί, τι χώρες, αλήθεια, είναι αυτές που φορολογούν πλασματικά κέρδη, έσοδα και περιουσίες, και δη προκαταβολικώς; Και τι χώρες είναι αυτές, που με μέσο αμφιλεγόμενες φορολογίες παρεμποδίζουν τελικά πού επιλέγεις να ζήσεις ή να δραστηριοποιηθείς; Είναι, ακριβώς, οι χώρες-φυλακές για τις οποίες μίλησα και κάθε δραπέτευση ενέχει κόστος. Και με γενικότερο συμπέρασμα βέβαια ότι φθάνουμε πλέον στο σημείο που η κανονικότητα γίνεται εξαίρεση και η ακρότητα κανόνας, και αυτός είναι ο λόγος που, όταν ξεκίνησαν οι «φόροι εξόδου», μπήκε νομικός φραγμός (όπως στις εμβληματικές αποφάσεις C-9/02/2004 και C-261/11/2013 του ΔΕΕ), στη συνέχεια όμως και σε αυτό ακριβώς το περιβάλλον κανονικοποίησης του ατυπικο, αυτοί οι φόροι έγιναν καθεστώς και για κάποιους είναι η αρχή μόνο.
Ή μήπως δεν κατανοώ καλά τις διακρίσεις της Προϊστορίας, που ο ίδιος χρησιμοποίησα; Γιατί τελικά στην ουσία τους οι «φόροι εξόδου» αποτελούν ένα είδος οργουελικής «newspeak» για να αντιμετωπιστεί το αδιέξοδο πόρων ενός ολοένα ακριβότερου «κοινωνικού κράτους» πάνω στη διατήρηση του οποίου η τάξη των πολιτικών στηρίζει την επικαιρότητα της εξουσίας της και οι πολίτες την πελατειακή τους εξάρτηση – μια κατάχρηση χάριν υποτιθέμενα υπέρτερου σκοπού. Αν όμως αυτή είναι όντως μια Νεολιθική Εποχή, μετά θα πρέπει να επακολουθήσει και το τέλος της – όταν δηλαδή ανακαλύπτεται η γραφή (ή μια νέα γραφή) και οι άνθρωποι γίνονται επιτέλους «Sapiens». Αυτή τη φορά με Τεχνητή Νοημοσύνη ίσως.