
Πώς χάνονται οι φόροι πίσω από αποδείξεις και εκατοντάδες εταιρίες
Οι έρευνες με επίκεντρο την Pizza Fan και τους φούρνους Χωριάτικο φωτίζουν διαφορετικές διαδρομές του χρήματος μέσα από επιχειρήσεις καθημερινής κατανάλωσης
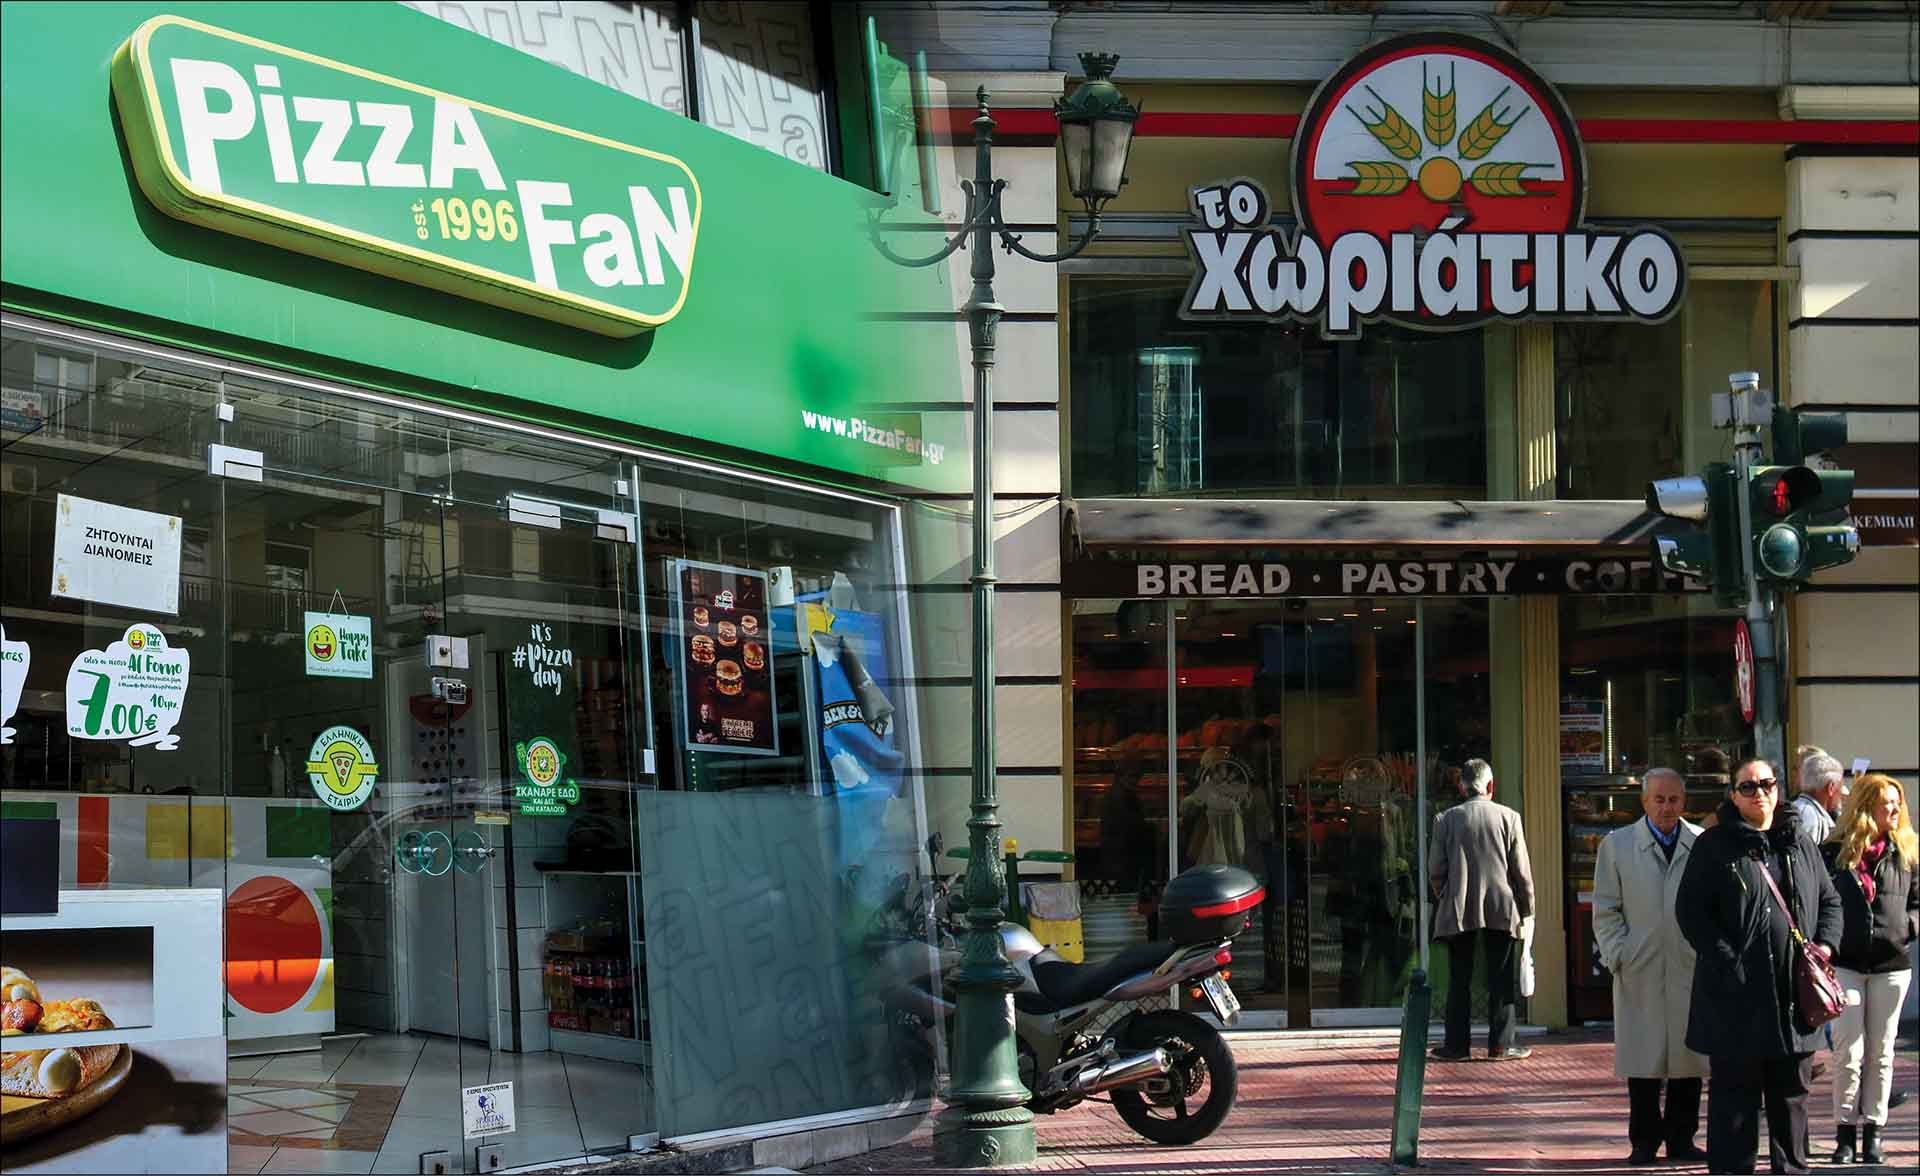
Ο πελάτης πληρώνει κανονικά, αλλά η πώληση εξαφανίζεται από την Εφορία. Σε μια άλλη περίπτωση, η πώληση εμφανίζεται στα βιβλία, παρότι ο πελάτης δεν υπήρξε ποτέ. Και σε μια τρίτη, η απόδειξη εκδίδεται, ο φόρος εισπράττεται, αλλά η εταιρία που πρέπει να τον αποδώσει εγκαταλείπεται με απλήρωτα χρέη.
Οι έρευνες με επίκεντρο την Pizza Fan και τους φούρνους Χωριάτικο φωτίζουν διαφορετικές διαδρομές του χρήματος μέσα από επιχειρήσεις καθημερινής κατανάλωσης. Στην πρώτη υπόθεση, οι Αρχές περιγράφουν απόκρυψη πραγματικών πωλήσεων μέσω ειδικού λογισμικού. Στη δεύτερη, εξετάζουν τόσο την εμφάνιση χρημάτων άλλης προέλευσης ως εισπράξεων των καταστημάτων όσο και ένα εκτεταμένο δίκτυο εταιριών με ανεξόφλητες υποχρεώσεις. Πρόκειται για κατηγορίες και ερευνητικά ευρήματα που τελούν υπό δικαστική κρίση, με την ευθύνη κάθε εμπλεκομένου να εξετάζεται χωριστά.
Η πίτσα πληρώθηκε, αλλά εμφανίστηκε ως «κέρασμα»
Στην υπόθεση της Pizza Fan, ο μηχανισμός που περιγράφει η Αστυνομία ξεκινούσε από μια πραγματική παραγγελία. Το κατάστημα την παραλάμβανε, την ετοίμαζε και εισέπραττε το αντίτιμο. Για ορισμένες συναλλαγές, όμως, το λογισμικό φέρεται ότι εμφάνιζε την επιλογή «κέρασμα», επιτρέποντας την ολοκλήρωσή τους χωρίς την έκδοση του αντίστοιχου φορολογικού παραστατικού.
Η συναλλαγή, σύμφωνα με τις Αρχές, παρέμενε καταγεγραμμένη στο εσωτερικό σύστημα. Ετσι, οι εμπλεκόμενοι μπορούσαν να γνωρίζουν τις πραγματικές εισπράξεις, ενώ στις φορολογικές Αρχές εμφανιζόταν μικρότερος τζίρος. Η επιχείρηση είχε, ουσιαστικά, δύο εικόνες για την ίδια οικονομική δραστηριότητα.
Ενα απλό αριθμητικό παράδειγμα δείχνει τι σημαίνει η απόκρυψη μιας πώλησης. Σε τελική τιμή 15 ευρώ, με υποθετικό συντελεστή ΦΠΑ 13%, η καθαρή αξία είναι περίπου 13,27 ευρώ και ο ΦΠΑ 1,73 ευρώ. Εάν η πώληση αποκρυφτεί, αποκρύπτονται τόσο το έσοδο όσο και ο φόρος που περιλαμβάνεται στην τιμή.
Τα 1,73 ευρώ είναι ο ΦΠΑ της συγκεκριμένης πώλησης. Δεν ταυτίζονται αυτομάτως με την τελική οφειλή της επιχείρησης, καθώς κατά τον υπολογισμό του πληρωτέου φόρου αφαιρείται ο ΦΠΑ των αγορών και δαπανών που δικαιούται να εκπέσει. Ο ακριβής καταλογισμός απαιτεί έλεγχο των συνολικών συναλλαγών.
Το κρίσιμο στοιχείο είναι ότι ο χαρακτηρισμός «κέρασμα» δεν αλλάζει την πραγματικότητα μιας πληρωμένης παραγγελίας. Εάν ο πελάτης κατέβαλε το αντίτιμο, πρόκειται για πώληση. Η φορολογική μεταχείριση μιας πραγματικής δωρεάν διάθεσης είναι διαφορετικό ζήτημα.
Στην υπόθεση των φούρνων Χωριάτικο, μία από τις διαδρομές που εξετάζονται έχει αντίθετη κατεύθυνση. Σύμφωνα με τα στοιχεία που έχουν δημοσιοποιηθεί, χρήματα από άλλες δραστηριότητες φέρεται ότι εμφανίζονταν ως έσοδα των αρτοποιείων, μέσω αυξημένων δηλωμένων εισπράξεων και αποδείξεων.
Η βασική λογική του ξεπλύματος είναι να δοθεί μια φαινομενικά νόμιμη εξήγηση σε χρήματα παράνομης προέλευσης. Σε μια επιχείρηση λιανικής αυτό μπορεί να επιχειρηθεί με την ανάμειξή τους με τις πραγματικές εισπράξεις. Στα βιβλία εμφανίζονται ως χρήματα πελατών και η αρχική προέλευσή τους συγκαλύπτεται.
Οι πολλές μικρές συναλλαγές δυσκολεύουν την εκ των υστέρων εξακρίβωση κάθε αγοράς. Αυτό δεν καθιστά τις αποδείξεις μικρής αξίας ανεξέλεγκτες. Ενα κατάστημα πρέπει να μπορεί να δικαιολογήσει τις πωλήσεις του με τις αγορές πρώτων υλών, την παραγωγή, τα αποθέματα και την πραγματική δυνατότητα εξυπηρέτησης πελατών. Στο ίδιο ερευνητικό πεδίο βρίσκεται ο ρόλος των προσώπων που εμφανίζονταν ως ιδιοκτήτες ή διαχειριστές. Η εκπρόσωπος της ΕΛ.ΑΣ. ανέφερε ότι εξετάζονται περισσότερες από 400 εταιρίες και ότι οι αστυνομικοί συνέδεσαν τα φαινομενικά διαφορετικά εταιρικά σχήματα με κοινό πραγματικό έλεγχο.
Γιατί χρειάζονται εκατοντάδες εταιρίες
Η ύπαρξη πολλών εταιριών δεν αποτελεί από μόνη της παρανομία ούτε προσφέρει απαλλαγή από τον ΦΠΑ και τους υπόλοιπους φόρους. Στον μηχανισμό που ερευνάται, το ζήτημα είναι ο διαχωρισμός ανάμεσα στην επιχείρηση που εισπράττει και στην εταιρία που μένει τελικά υπόχρεη για τα χρέη.
Σύμφωνα με τις πληροφορίες για την υπόθεση Χωριάτικο, εταιρίες φέρεται ότι συγκέντρωναν οφειλές από ΦΠΑ, ασφαλιστικές εισφορές και άλλες υποχρεώσεις, ενώ η δραστηριότητα συνεχιζόταν μέσω νέων εταιρικών σχημάτων. Η εμπορική λειτουργία μπορούσε να συνεχίζεται, την ώρα που οι παλιές εταιρίες παρέμεναν φορτωμένες με χρέη.
Για τον καταναλωτή, η αλλαγή μπορεί να είναι σχεδόν αόρατη. Βλέπει το ίδιο κατάστημα, την ίδια ταμπέλα και παρόμοια προϊόντα. Στην απόδειξη, όμως, μπορεί να αναγράφεται πλέον διαφορετική εταιρία και διαφορετικός ΑΦΜ. Η εμπορική επωνυμία στην πρόσοψη δεν ταυτίζεται αναγκαστικά με την εταιρία που εκμεταλλεύεται το κατάστημα.
Το χρέος δεν διαγράφεται επειδή δημιουργήθηκε μια νέα εταιρία. Η πρακτική δυσκολία εμφανίζεται όταν εκείνη που το οφείλει δεν διαθέτει πλέον χρήματα ή άλλα περιουσιακά στοιχεία από τα οποία μπορεί να εισπράξει το Δημόσιο. Γι’ αυτό η έρευνα δεν περιορίζεται στην καταγραφή των οφειλών, αλλά αναζητά ποιος ασκούσε πραγματικά τη διοίκηση και πού κατέληγαν οι εισπράξεις.
Ο φόρος μπορεί να δηλώνεται και να μην πληρώνεται
Η απώλεια ΦΠΑ δεν προϋποθέτει πάντοτε κρυμμένες αποδείξεις. Μια επιχείρηση μπορεί να εμφανίζει τις πωλήσεις της και να υποβάλλει δήλωση, αλλά να μην εξοφλεί τον φόρο. Η ίδια η ΑΑΔΕ διευκρινίζει ότι η υποβολή δήλωσης ΦΠΑ δεν προϋποθέτει την καταβολή του ποσού. Η οφειλή καταγράφεται, χωρίς αυτό να σημαίνει ότι εισπράχθηκε.
Σε ένα υποθετικό παράδειγμα, μια εταιρία έχει εισπράξει 13.000 ευρώ ΦΠΑ από τις πωλήσεις της και δικαιούται να αφαιρέσει 5.000 ευρώ από τον φόρο των αγορών της. Η διαφορά που πρέπει να αποδώσει είναι 8.000 ευρώ. Αν την αφήσει απλήρωτη, ο φόρος μετατρέπεται σε χρέος, παρότι έχει ήδη επιβαρύνει τις συναλλαγές με τους πελάτες.
Εδώ βρίσκεται και η απάντηση στο φαινομενικό παράδοξο του ξεπλύματος μέσω αυξημένου τζίρου. Η εμφάνιση περισσότερων πωλήσεων δημιουργεί φορολογικές υποχρεώσεις. Εάν όμως οι υποχρεώσεις αυτές συσσωρεύονται σε εταιρίες χωρίς διαθέσιμη περιουσία, η λογιστική εμφάνιση εσόδων και η πραγματική πληρωμή των φόρων μπορεί να απέχουν πολύ. Αυτός είναι ο συνδυασμός που χρειάζεται να αποδειχτεί για κάθε εταιρία και κάθε χρονική περίοδο.