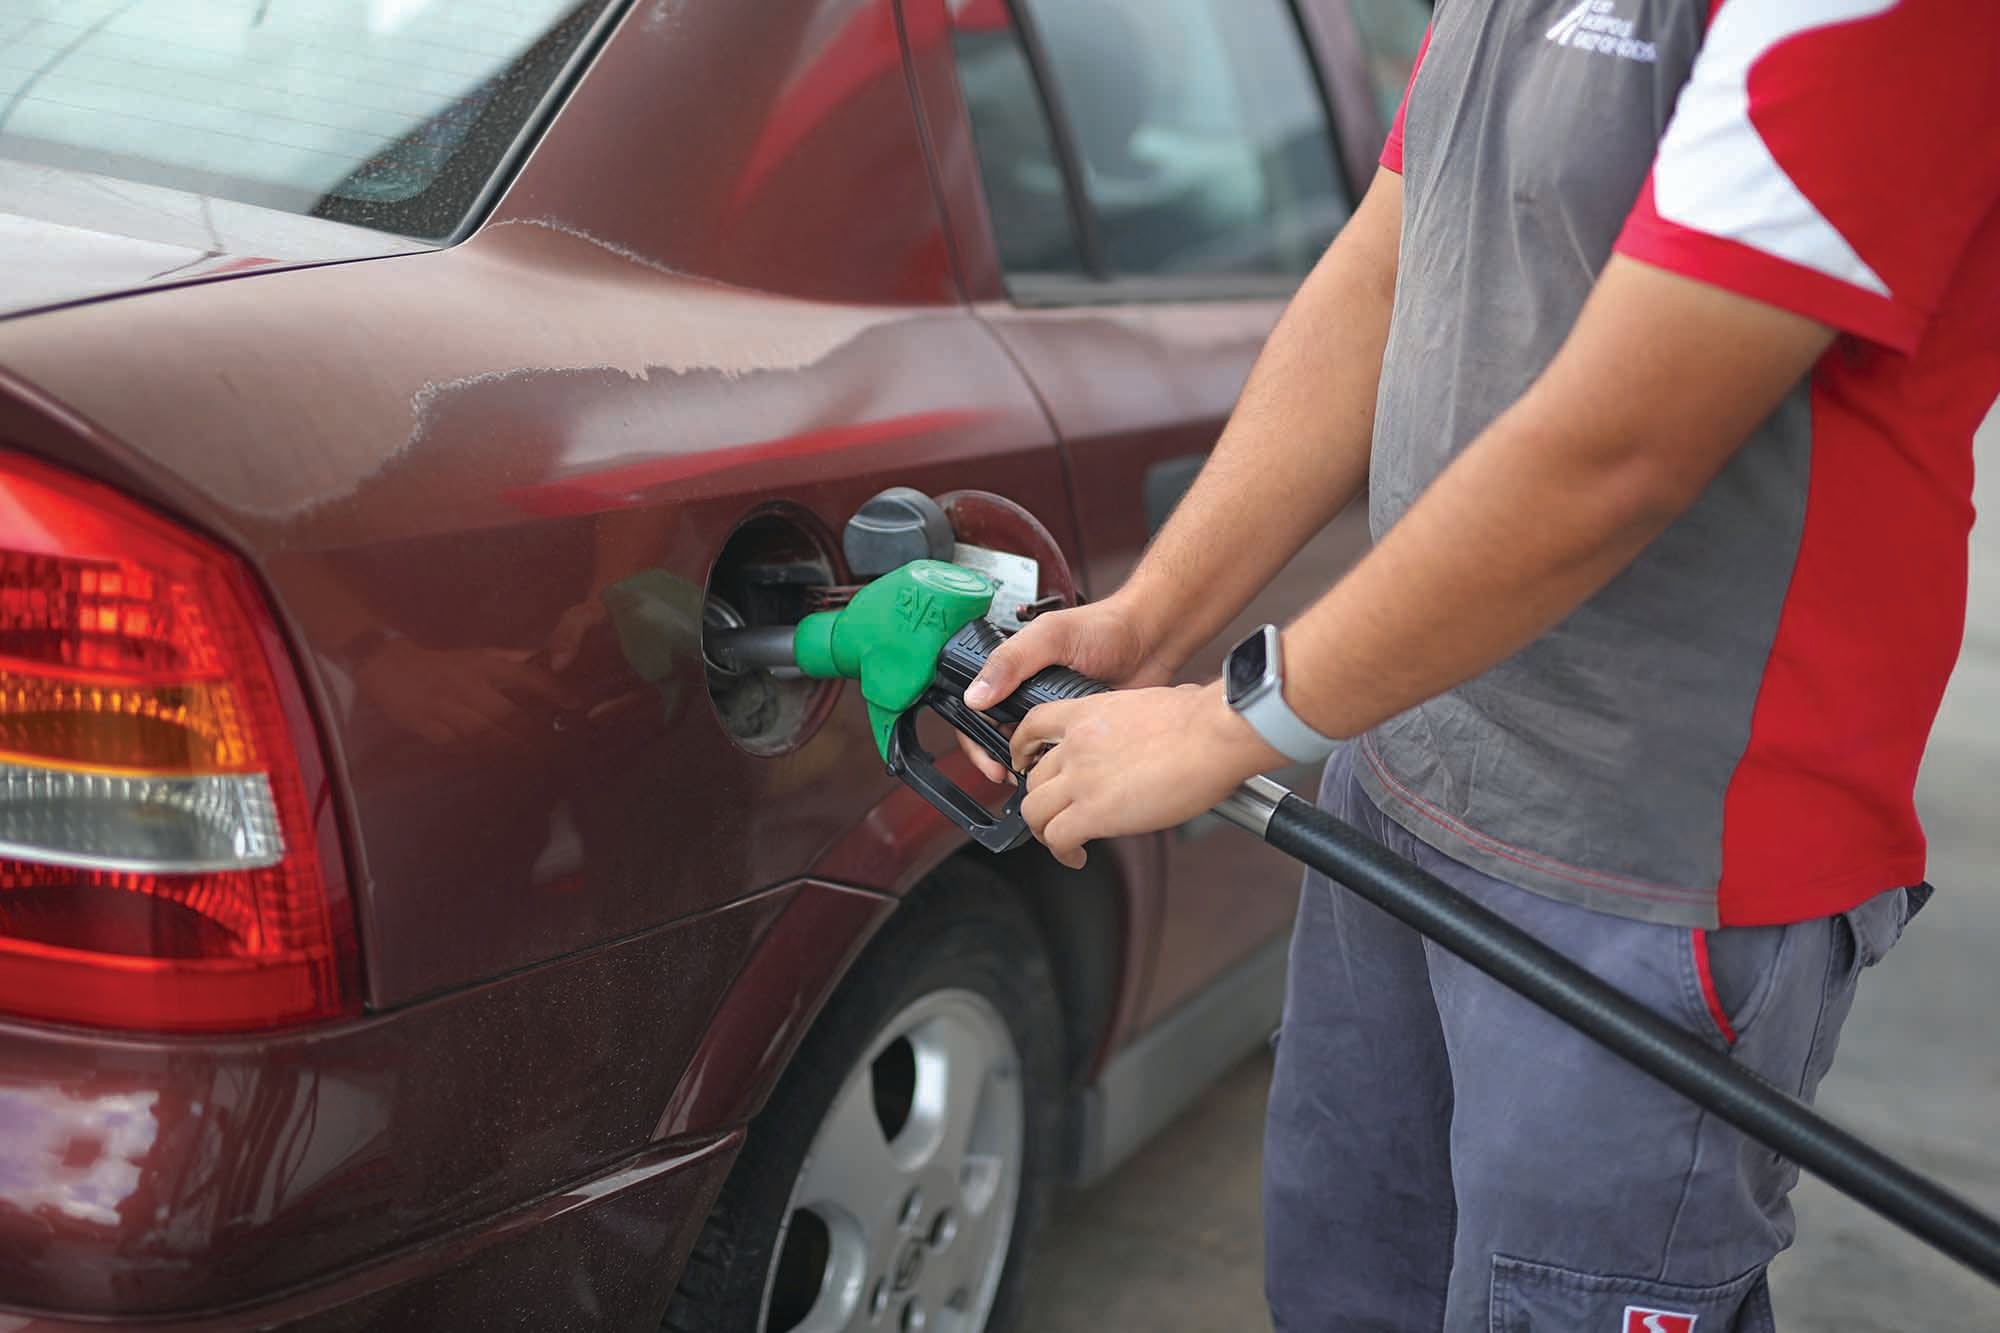
Περισσότερα από 6,5 δισ. ευρώ τον χρόνο εισρέουν στα κρατικά ταμεία από τη φορολογία των καυσίμων, εξηγώντας σε μεγάλο βαθμό γιατί η συζήτηση για μείωση του Ειδικού Φόρου Κατανάλωσης (ΕΦΚ) ανοίγει κάθε φορά που οι τιμές εκτοξεύονται, αλλά δύσκολα μετατρέπεται σε κυβερνητική απόφαση. Κι όμως, τα περιθώρια υπάρχουν. Στην αμόλυβδη, μια μείωση του ΕΦΚ μέχρι το κατώτατο όριο που επιτρέπει η Ευρωπαϊκή Ενωση θα μπορούσε, θεωρητικά, να αφαιρέσει περισσότερα από 42 λεπτά από κάθε λίτρο.
Παρά τα έκτακτα μέτρα που ανακοίνωσε η κυβέρνηση, οι τιμές στα καύσιμα παραμένουν στα ύψη. Το ερώτημα όμως είναι το κόστος που αντιστοιχεί σε έμμεσους φόρους και κυρίως στον Ειδικό Φόρο Κατανάλωσης και στον ΦΠΑ που επιβάλλεται ακόμη και πάνω στον ίδιο τον φόρο.
Στην αμόλυβδη βενζίνη των 95 οκτανίων ο ΕΦΚ στην Ελλάδα ανέρχεται σήμερα σε 700 ευρώ ανά 1.000 λίτρα ή 70 λεπτά για κάθε λίτρο. Πρόκειται για έναν από τους υψηλότερους συντελεστές στην Ευρωπαϊκή Ενωση.
Η διαφορά με αρκετές ευρωπαϊκές χώρες είναι μεγάλη. Η Μάλτα βρίσκεται στα 359 ευρώ ανά 1.000 λίτρα, η Βουλγαρία στα 363 ευρώ, η Κύπρος στα 429 ευρώ, η Αυστρία στα 482 ευρώ και η Ισπανία στα 504 ευρώ. Υπάρχουν, βεβαίως, και χώρες που φορολογούν ακόμη περισσότερο τη βενζίνη, όπως η Ολλανδία με 845 ευρώ ανά 1.000 λίτρα.
Η Ελλάδα δεν έχει τη δυνατότητα να μηδενίσει τον ΕΦΚ, μπορεί όμως να τον μειώσει σημαντικά. Η ευρωπαϊκή νομοθεσία θέτει ως κατώτατο όριο για την αμόλυβδη τα 359 ευρώ ανά 1.000 λίτρα. Αυτό σημαίνει ότι από τα σημερινά 700 ευρώ υπάρχει θεωρητικό περιθώριο μείωσης κατά 341 ευρώ ανά 1.000 λίτρα ή κατά 34,1 λεπτά το λίτρο.
Η μείωση δεν σταματά στα 34,1 λεπτά, καθώς στην Ελλάδα ο ΦΠΑ 24% επιβάλλεται και πάνω στον ΕΦΚ. Εάν μειωθεί ο ειδικός φόρος, περιορίζεται αυτομάτως και ο ΦΠΑ που αναλογεί σε αυτόν. Ετσι, μια μείωση του ΕΦΚ της αμόλυβδης στο κατώτατο ευρωπαϊκό όριο θα μπορούσε, εφόσον περνούσε ολόκληρη στη λιανική τιμή, να αφαιρέσει περίπου 42,3 λεπτά από κάθε λίτρο βενζίνης. Με άλλα λόγια, σε ένα γέμισμα 50 λίτρων η διαφορά θα μπορούσε να ξεπεράσει τα 21 ευρώ.
Η εικόνα είναι διαφορετική στο πετρέλαιο κίνησης. Ο ελληνικός ΕΦΚ βρίσκεται στα 410 ευρώ ανά 1.000 λίτρα, αρκετά κοντύτερα στα επίπεδα άλλων ευρωπαϊκών χωρών.
Το ελάχιστο όριο της Ε.Ε. είναι 330 ευρώ, επομένως το μέγιστο περιθώριο μείωσης περιορίζεται στα 80 ευρώ ανά 1.000 λίτρα ή στα 8 λεπτά ανά λίτρο. Μαζί με τον ΦΠΑ η δυνητική ελάφρυνση στην αντλία υπολογίζεται περίπου στα 9,9 λεπτά το λίτρο, δηλαδή σχεδόν 5 ευρώ σε ένα γέμισμα 50 λίτρων.
Ακόμη μεγαλύτερη είναι η απόσταση από τα ευρωπαϊκά κατώτατα όρια στο πετρέλαιο θέρμανσης. Ο ΕΦΚ στην Ελλάδα ανέρχεται σε 280 ευρώ ανά 1.000 λίτρα, όταν το ελάχιστο κοινοτικό όριο είναι μόλις 21 ευρώ.
Θεωρητικά, επομένως, υπάρχει περιθώριο μείωσης 25,9 λεπτών ανά λίτρο. Μαζί με την αντίστοιχη μείωση του ΦΠΑ, το συνολικό όφελος θα μπορούσε να φτάσει περίπου στα 32,1 λεπτά το λίτρο. Για μια παραγγελία 1.000 λίτρων η διαφορά αντιστοιχεί σε περίπου 321 ευρώ.
Η μεγάλη φορολογική επιβάρυνση των καυσίμων αποτελεί ταυτόχρονα μία από τις σημαντικότερες πηγές εσόδων για το Δημόσιο. Από το σύνολο των Ειδικών Φόρων Κατανάλωσης το κράτος εισπράττει περίπου 7 δισ. ευρώ τον χρόνο, ενώ μόνο από τα ενεργειακά προϊόντα και τα καύσιμα τα έσοδα από ΕΦΚ υπολογίζονται σε περίπου 4 έως 4,2 δισ. ευρώ.
Αν προστεθούν και τα έσοδα του ΦΠΑ που συνδέονται με τα καύσιμα, το συνολικό ποσό ξεπερνά τα 6,5 δισ. ευρώ ετησίως.
Γι’ αυτό και μια μεγάλη οριζόντια μείωση έχει βαρύ δημοσιονομικό αποτύπωμα. Μόνο στην αμόλυβδη, με μηνιαία κατανάλωση περίπου 250 εκατ. λίτρων, η μείωση του ΕΦΚ στο ευρωπαϊκό κατώτατο όριο, μαζί με την απώλεια ΦΠΑ, υπολογίζεται ότι θα αφαιρούσε περίπου 105,75 εκατ. ευρώ τον μήνα από τα δημόσια έσοδα.
Στο diesel, με κατανάλωση περίπου 300 εκατ. λίτρων τον μήνα, το αντίστοιχο ποσό προσεγγίζει τα 29,7 εκατ. ευρώ.
Στο πετρέλαιο θέρμανσης, εφόσον εφαρμοζόταν η μέγιστη δυνατή μείωση κατά τη χειμερινή περίοδο, η απώλεια υπολογίζεται περίπου στα 56,2 εκατ. ευρώ για κάθε μήνα διάθεσης.
Το οικονομικό παράδοξο με τα πλεονάσματα
Το ζήτημα γίνεται ακόμη πιο σύνθετο εξαιτίας των νέων ευρωπαϊκών δημοσιονομικών κανόνων. Ακόμη και όταν τα φορολογικά έσοδα υπερβαίνουν τους στόχους, αυτό δεν σημαίνει ότι ολόκληρος ο πρόσθετος δημοσιονομικός χώρος μπορεί αυτομάτως να χρησιμοποιηθεί για μια μόνιμη ή προσωρινή φορολογική ελάφρυνση.
Η μείωση ενός φόρου καταγράφεται ως απώλεια εσόδων και πρέπει να χωρέσει στους περιορισμούς που θέτει η ευρωπαϊκή δημοσιονομική αρχιτεκτονική ή να αντισταθμιστεί από άλλες παρεμβάσεις.
Ετσι δημιουργείται ένα ιδιόμορφο οικονομικό παράδοξο. Από τη μία πλευρά, οι υψηλές τιμές των καυσίμων ενισχύουν σημαντικά τα φορολογικά έσοδα μέσω του ΦΠΑ. Από την άλλη, όσο περισσότερο εξαρτάται ο Προϋπολογισμός από αυτή τη φορολογική δεξαμενή τόσο ακριβότερη γίνεται για το Δημόσιο οποιαδήποτε ουσιαστική παρέμβαση στους συντελεστές.