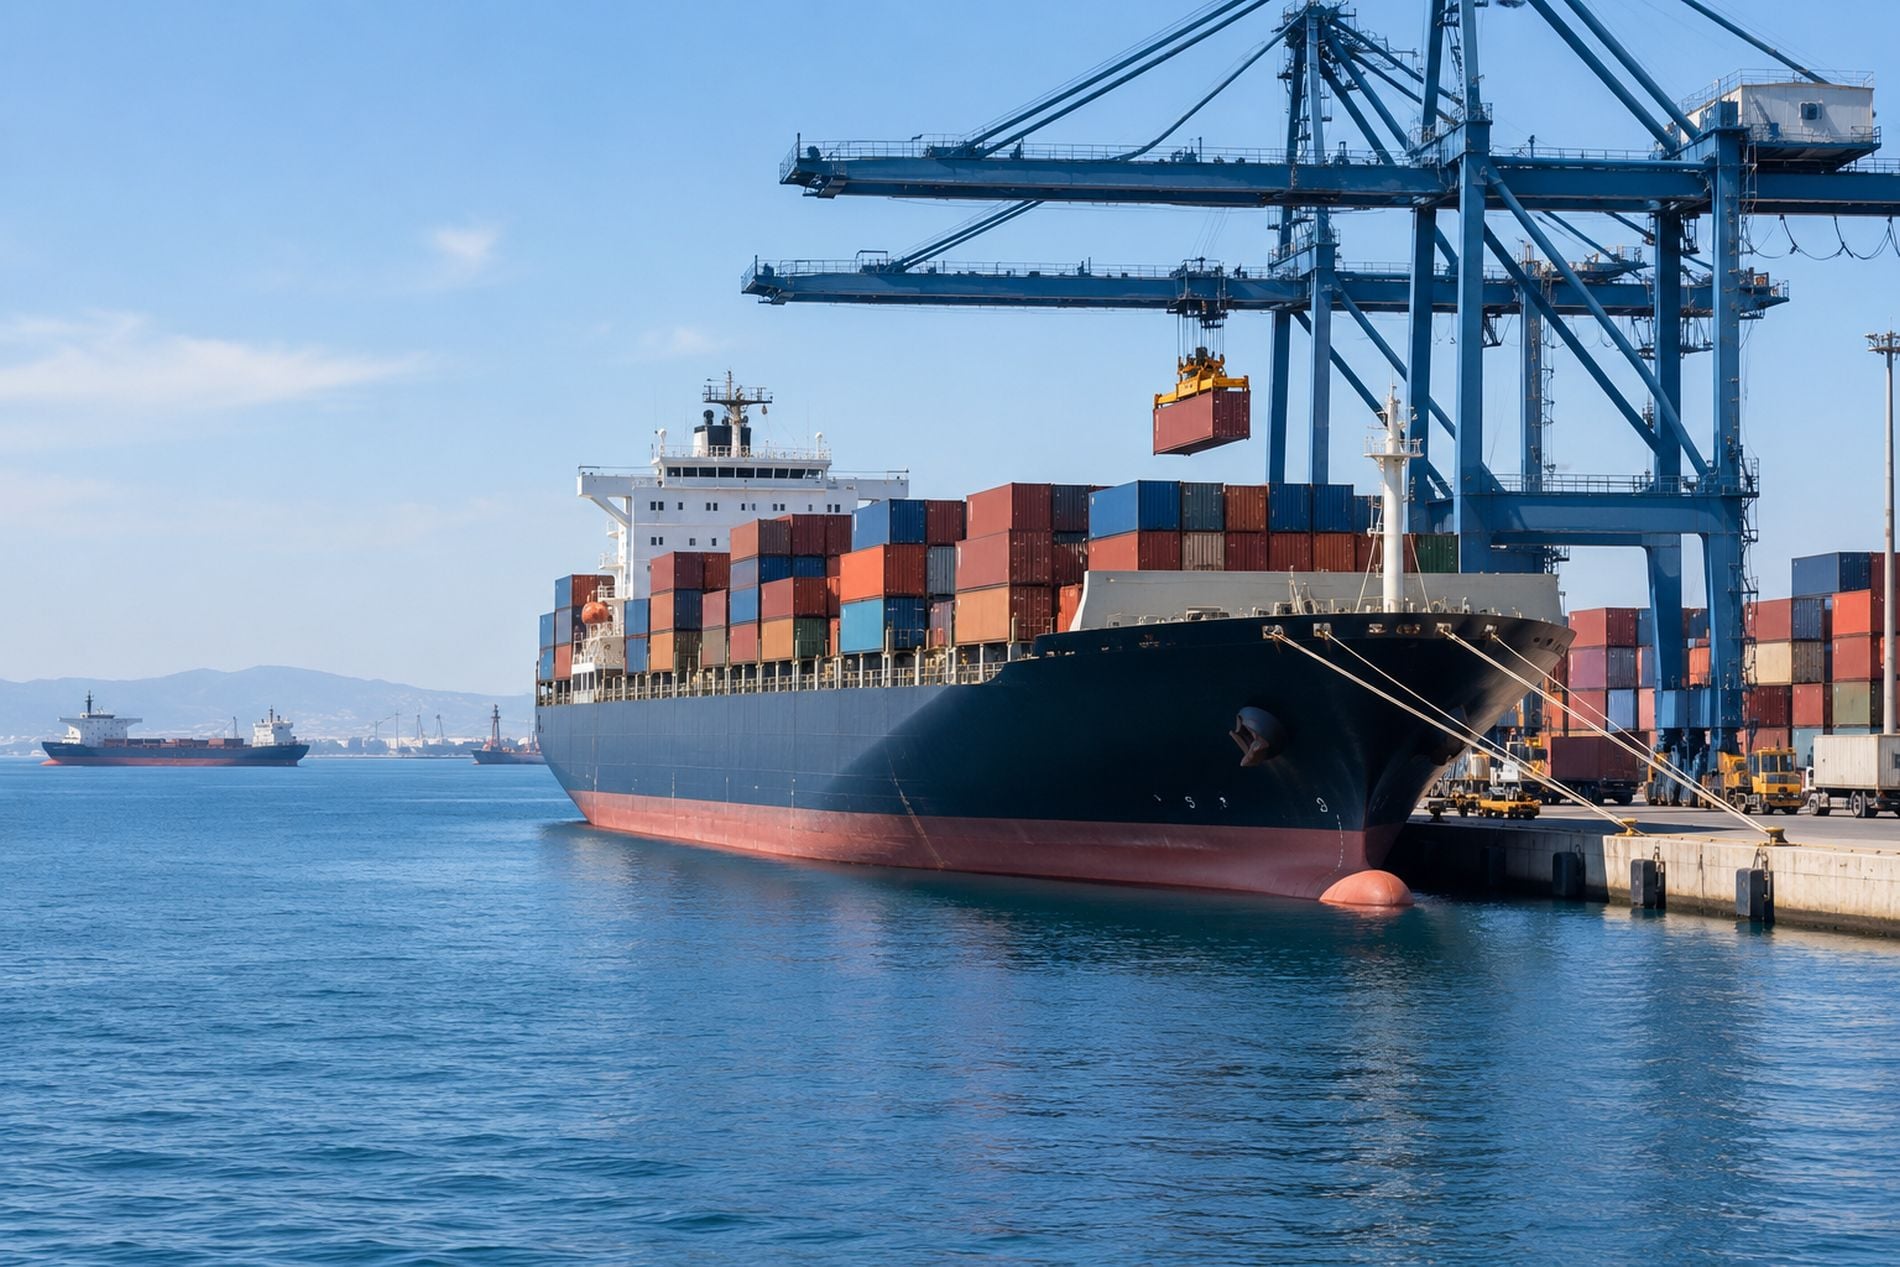
Σε υπόθεση ισχυρών ομίλων με μεγάλη οικονομική επιφάνεια, ευρεία πρόσβαση στις διεθνείς αγορές χρήματος και ικανότητα αξιοποίησης οικονομιών κλίμακας μετατρέπεται πλέον η ελληνική ποντοπόρος ναυτιλία. Με απλά λόγια, οι μεγάλοι γίνονται μεγαλύτεροι και οι μικρότεροι εξαφανίζονται. Ισχύει και στον εφοπλισμό. Η ραγδαία αυστηροποίηση των διεθνών περιβαλλοντικών κανόνων, τα ιδιαιτέρως αυξημένα λειτουργικά έξοδα των πλοίων και το ασταθές γεωπολιτικό περιβάλλον ασκούν ασφυκτική πίεση στα παραδοσιακά ναυτιλιακά γραφεία μικρότερου βεληνεκούς. Το αποτέλεσμα είναι η διαρκής μείωση του συνολικού πλήθους των ναυτιλιακών επιχειρήσεων, οι οποίες περιορίστηκαν σε 587, όταν πριν από μία δεκαετία ξεπερνούσαν τις 900. Οι εταιρίες που διαχειρίζονται στόλο μόλις ενός ή δύο πλοίων υποχώρησαν σε 164, γεγονός που καταδεικνύει ότι η διατήρηση παρουσίας στην αγορά χωρίς ισχυρή επιχειρησιακή κλίμακα καθίσταται πλέον δομικά ασύμφορη, όπως αναδεικνύει η ετήσια μελέτη της Petrofin Research.
Αντίθετα, οι μεγάλοι παίκτες ενισχύουν περαιτέρω τα μερίδιά τους. Οι επιχειρήσεις με χωρητικότητα στόλου άνω του 1 εκατ. τόνων DWT ανήλθαν σε 89, ελέγχοντας 3.986 ποντοπόρα πλοία και συγκεντρώνοντας το πρωτοφανές ποσοστό του 80,81% της συνολικής μεταφορικής ικανότητας του ελληνόκτητου στόλου. Επιπλέον, μόλις 59 όμιλοι με στόλους άνω των 25 πλοίων αντιπροσωπεύουν το 69,09% του συνολικού τονάζ, επιβεβαιώνοντας τη συγκέντρωση της δύναμης σε έναν πυρήνα 50 έως 100 εφοπλιστών. Παρότι τα υψηλά ναύλα και οι ανατιμήσεις των εμπορικών πλοίων προσελκύουν νέους επενδυτές, το υπέρογκο κόστος κτήσης παγίων αποτελεί σοβαρό εμπόδιο εισόδου, στρέφοντας το ενδιαφέρον στις μετοχές εισηγμένων ναυτιλιακών εταιριών.